Como criar um fundo de emergência com um ordenado normal
Três meses de despesas, guardados em silêncio, sem fazer nada — até ao dia em que fazem toda a diferença. A forma realista de lá chegar, sem heroísmos.
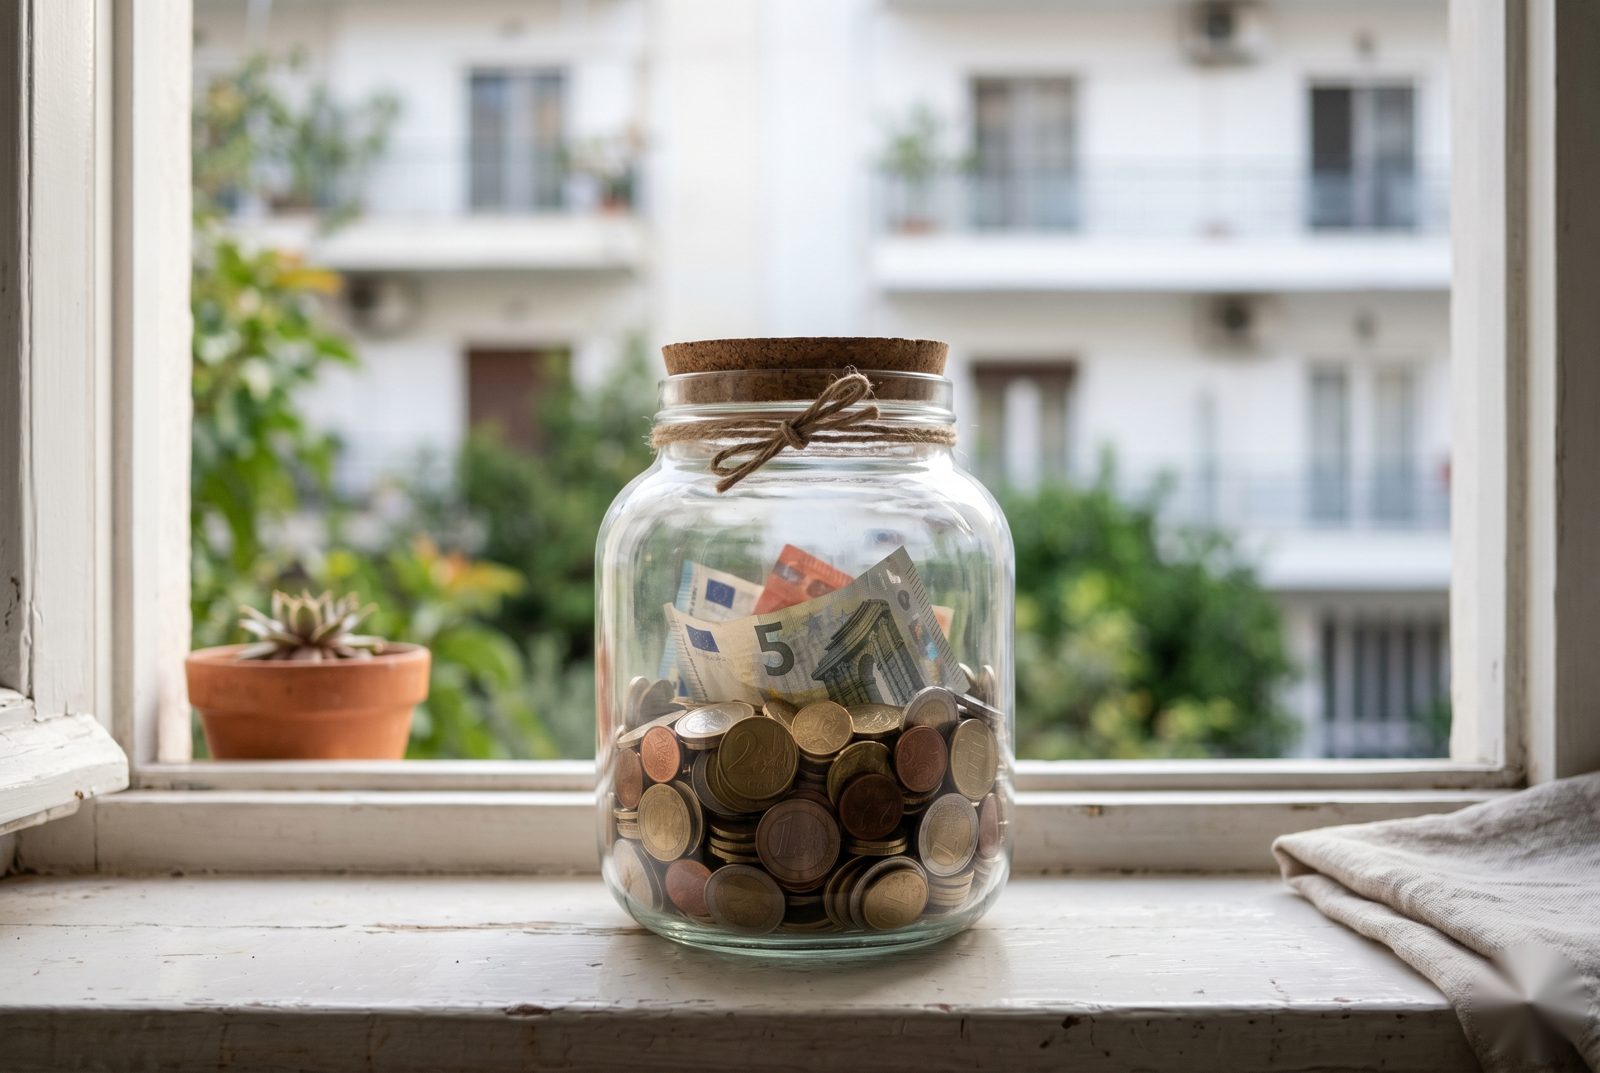
O fundo de emergência é a parte mais aborrecida das finanças pessoais — e a que mais muda a sua vida. Não dá rendimento. Não cresce com juros. A única função dele é existir, para que, quando o carro avariar, o esquentador se for abaixo ou o emprego acabar, não tenha de recorrer ao cartão de crédito.
Quanto?
O objetivo habitual são 3 meses de despesas essenciais (não de rendimento). Nada de luxos — apenas o que tem mesmo de pagar: renda ou prestação da casa, contas, comida, transportes, prestações mínimas de créditos.
Para o calcular, veja os três últimos meses na sua app de orçamento e faça a média das despesas essenciais. Esse é o seu valor mensal de sobrevivência. Multiplique por três.
Onde o guardar
Num sítio separado da conta do dia a dia, a que consiga chegar em um ou dois dias, mas não à distância de um clique. A ideia é haver algum atrito — pouco o suficiente para chegar lá numa emergência, incómodo o suficiente para não cair na tentação de lá ir buscar dinheiro para um fim de semana fora.
Como o encher sem sentir
- 1Comece com qualquer valor. Mesmo 20 € dizem ao seu cérebro que é o tipo de pessoa que poupa.
- 2Automatize a transferência no dia em que recebe o ordenado, antes de pagar seja o que for. Pague-se a si próprio primeiro.
- 3Aumente o valor em 20–50 € a cada 2–3 meses, até custar um bocadinho. Depois mantenha.
- 4Encaminhe qualquer dinheiro extra — o reembolso do IRS, um prémio, parte do subsídio de férias ou de Natal, algo que vendeu — diretamente para o fundo, até estar cheio.
Quando o usar
Só em verdadeiras emergências. Não em saldos. Não em férias. Não no “eu mereço”. Emergências a sério: uma despesa de saúde inesperada, uma reparação indispensável, uma perda súbita de rendimento.
Um tipo diferente de riqueza
Raramente se fala nisto, mas um fundo de emergência é a forma mais pura de liberdade que a maioria das pessoas alguma vez constrói. Dá-lhe a possibilidade de dizer não: a um mau emprego, a um mau senhorio, a um mau negócio. Isso vale mais do que os juros que não ganhou.
Passe à prática com o BillPlex
Os seus dados ficam no telemóvel: basta abrir a app e começar. Registe despesas, defina orçamentos e partilhe tudo com quem vive consigo através do Wi-Fi de casa.
Leia também
9 pequenos hábitos que baixam a conta do supermercado em 20%
O supermercado é onde a maioria das famílias perde dinheiro sem dar por isso. Eis nove hábitos concretos e fáceis que fazem mesmo diferença.
A revisão das subscrições: encontre o dinheiro que já nem se lembrava de pagar
Streaming, apps, armazenamento na nuvem, ginásios. Uma casa média paga 8–12 subscrições — e metade fica por usar. Veja como revê-las em 20 minutos.
Como começar um orçamento (mesmo que nunca tenha tentado)
Um guia simpático e sem pressões para montar o seu primeiro orçamento mensal — sem folhas de cálculo, sem culpas e sem regras complicadas.